병원 영수증은 받아왔는데 실손보험 청구를 어떻게 하는지 몰라서 그냥 지갑에 넣어두고 계신가요? 저도 그랬습니다. 막연히 서류도 많고 복잡할 거라고 생각했거든요.
결론부터 말하면 생각보다 훨씬 쉬웠습니다. 다만 처음 하는 사람이 자주 걸리는 지점이 몇 군데 있어서, 그 부분 위주로 정리해 보겠습니다.
직접 해보니: 앱에 사진 몇 장, 입금까지 3일
제가 한 건 딱 이렇습니다. 보험사 앱을 열고 병원에서 받은 서류를 사진으로 몇 장 찍어 올렸습니다. 그게 끝이었습니다.
팩스를 보내거나 지점에 갈 일은 없었습니다. 보험금은 3일 정도 지나서 계좌로 들어왔습니다.
"이렇게 간단한 걸 왜 미뤘지" 싶었습니다. 그런데 이게 순조로웠던 건 서류가 제대로 갖춰져 있었기 때문입니다. 처음 하는 분들이 막히는 곳도 거의 다 서류 단계입니다. 그래서 흔한 실수부터 짚고 가겠습니다.
실손보험 청구할 때 흔히 하는 실수 4가지
1. 카드 영수증만 챙겨온다
가장 많이 하는 실수입니다. 카드 결제 전표에는 결제 금액만 찍혀 있습니다. 어떤 진료를 받았는지는 나오지 않습니다.
보험사가 보는 서류는 진료비 계산서·영수증입니다. 수납창구에서 "보험 청구용 영수증 주세요"라고 하면 됩니다.
2. 약국 영수증을 버린다
약값도 실손 청구 대상입니다. 같은 날 병원 영수증과 함께 내야 유리할 수 있습니다. 이유는 아래 공제금액 부분에서 설명하겠습니다.
3. 비급여 진료인데 세부내역서를 안 받는다
도수치료, 영양주사처럼 건강보험이 안 되는 항목이 있으면 진료비 세부내역서를 요구받는 경우가 많습니다. 나중에 다시 떼러 가는 게 제일 귀찮습니다.
4. 사진을 대충 찍는다
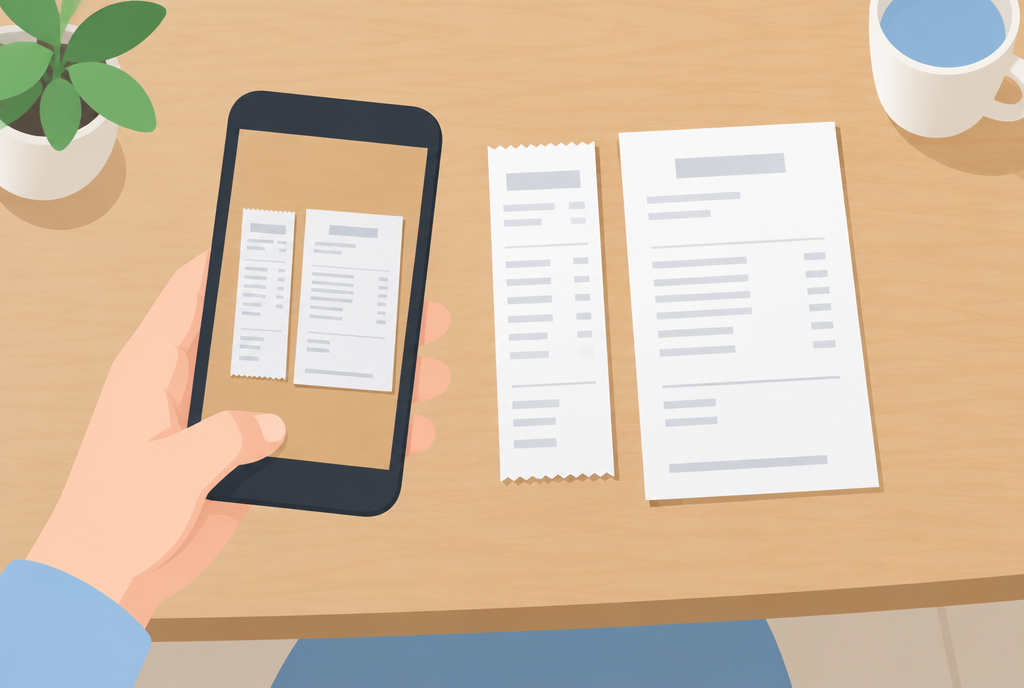
글자가 흐리거나 모서리가 잘리면 재제출 요청이 올 수 있습니다. 재제출을 하면 그만큼 입금이 늦어집니다. 밝은 곳에서 서류 한 장이 화면에 꽉 차게 찍으세요.
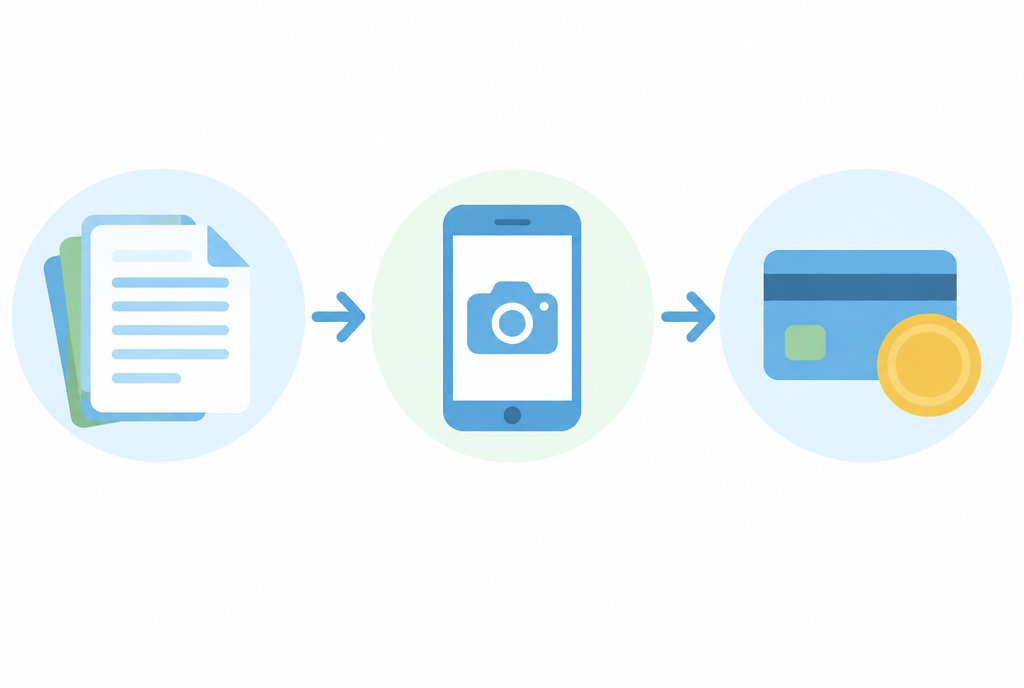
이 네 가지만 피하면 절차 자체는 어렵지 않습니다. 실제 순서는 다음과 같습니다.
실손보험 청구방법: 서류 → 앱 청구 → 입금
1단계: 병원에서 서류 받기
진료가 끝나면 수납할 때 한 번에 요청하세요. 집에 와서 생각나면 다시 가야 합니다.
2단계: 보험사 앱에서 청구하기
보험사마다 화면 구성은 조금씩 다르지만 흐름은 대체로 이렇습니다.
- 가입한 보험사 공식 앱 실행, 간편인증으로 로그인
- '보험금 청구' → '실손의료비' 선택
- 피보험자(진료받은 사람)와 진료일, 사고 유형(질병/상해) 입력
- 서류 사진 촬영 또는 앨범에서 첨부
- 입금 계좌 확인 후 제출
앱을 처음 깔았다면 회원가입과 본인인증 단계가 먼저 나옵니다. 이 부분이 서류 첨부보다 오래 걸릴 수도 있습니다.
3단계: 심사 후 입금
표준약관상 보험사는 서류를 받은 뒤 3영업일 안에 지급하는 게 원칙이고, 조사가 필요한 건은 더 길어질 수 있습니다. 제 경우 3일 정도 걸렸으니 이 기준과도 맞아떨어집니다. 금액이 크거나 비급여 항목이 많으면 추가 서류를 요청받을 수 있다는 점은 미리 알아두세요.
참고로 실손으로 돌려받은 의료비는 연말정산 의료비 공제에서 빠집니다. 연말정산 때 헷갈리지 않으려면 연말정산 환급 늘리는 소득공제·세액공제 항목 총정리도 함께 보세요.
그럼 내 상황에서는 서류를 정확히 뭘 떼야 할까요? 상황별로 나눠 보겠습니다.
상황별 실손보험 청구서류 정리
보험사와 청구 금액에 따라 기준이 다릅니다. 아래 표는 일반적인 경우이고, 정확한 기준은 앱의 '필요서류 안내'에서 꼭 확인하세요.
| 상황 | 기본 서류 | 추가로 필요할 수 있는 서류 |
|---|---|---|
| 감기·내과 등 소액 통원 | 진료비 계산서·영수증 | 질병분류코드가 적힌 처방전 등 |
| 약국 약값 | 약제비 영수증 | 처방전(질병분류코드 포함) |
| 비급여 포함 통원 (도수치료 등) | 영수증 + 진료비 세부내역서 | 통원확인서, 소견서 |
| 고액 통원 | 영수증 + 세부내역서 | 진단서 또는 통원확인서 |
| 입원 | 영수증 + 세부내역서 | 입퇴원확인서(진단명 포함) |
통원 진료: 대부분 영수증 한 장으로 시작
소액 통원은 영수증과 진단명이 확인되는 서류 하나면 처리되는 경우가 많습니다. 금액 기준은 보험사가 정하므로, 처음 한 번은 앱 안내를 확인하는 게 안전합니다.
약국 영수증: 병원 영수증과 같은 날 함께
4세대 실손은 외래 진료와 처방조제를 합쳐 통원 1회로 보고 공제금액을 한 번만 뺍니다. 약국 영수증만 따로 내면 공제 후 남는 금액이 거의 없을 수 있으니, 같은 날 병원 영수증과 묶어서 내세요. 가입한 세대에 따라 기준이 다를 수 있습니다.
서류까지 갖췄다면 기본은 끝났습니다. 다만 끝까지 읽어야 손해를 피할 수 있는 부분이 남아 있습니다. 시효, 중복가입, 소액 청구입니다.
끝까지 알아두면 손해 안 보는 정보
실손보험 청구기간: 3년
보험금 청구권은 상법상 3년이 지나면 소멸합니다. 기준은 보통 보험금을 청구할 수 있게 된 때, 즉 진료받은 날입니다. 바꿔 말하면 3년 안의 영수증은 지금이라도 청구할 수 있습니다. 서랍 속 영수증을 한 번 뒤져볼 이유가 생기는 셈입니다.
소액 청구: 가능하지만 공제금액은 알고 하자
금액이 적어도 청구는 할 수 있습니다. 다만 아쉬운 점도 분명히 있습니다. 실손은 낸 돈을 전부 돌려주지 않습니다. 가입 시기(세대)마다 공제금액과 자기부담률이 다릅니다.
예를 들어 4세대는 통원 1회당 급여 1만 원(상급·종합병원은 2만 원) 또는 20% 중 큰 금액, 비급여 3만 원 또는 30% 중 큰 금액을 뺍니다. 그래서 몇천 원짜리 영수증은 청구해도 받을 돈이 0원일 수 있습니다. 내 실손이 몇 세대인지는 가입 시기로 알 수 있고, 보험사 앱의 계약 조회에서 확인됩니다.
실손 중복가입: 두 곳에서 두 배로 받진 못한다
실손을 두 개 갖고 있어도 실제 쓴 돈 이상은 받을 수 없습니다. 보험사들이 비율대로 나눠서 지급합니다(비례보상). 중복가입이라면 하나를 정리할지 따져보는 게 보험료 측면에서 이득일 수 있습니다.
보험료를 점검하는 김에 자동차보험 갱신 전 확인사항과 보험료 아끼는 특약 정리법도 같이 확인해 두면 좋습니다.
병원에서 바로 보내는 실손24
실손보험 청구 간소화 제도에 따라 2024년 10월부터는 병상 30개 이상 병원과 보건소, 2025년 10월부터는 의원과 약국까지 '실손24' 앱으로 종이 서류 없이 보험사에 바로 전송할 수 있게 됐습니다. 다만 아직 연결되지 않은 병원도 있어서, 내가 다니는 병원이 참여하는지 실손24 앱에서 먼저 확인해야 합니다. 연결이 안 돼 있다면 위에서 설명한 보험사 앱 청구가 여전히 가장 확실합니다.
자주 묻는 질문
실손보험 청구하면 보험료가 오르나요?
청구했다는 사실만으로 오르지는 않습니다. 다만 4세대 실손은 직전 1년간 받은 비급여 보험금에 따라 다음 해 비급여 보험료가 할인되거나 할증됩니다.
3년 전 영수증도 청구할 수 있나요?
진료일로부터 3년이 지나지 않았다면 가능합니다. 영수증을 잃어버렸다면 병원에서 재발급받을 수 있습니다.
가족 것도 제 폰으로 청구할 수 있나요?
대부분 보험사 앱에서 가족 청구를 지원합니다. 다만 미성년 자녀인지 성인 가족인지에 따라 필요한 동의 절차가 다를 수 있으니 앱 안내를 확인하세요.
보험금이 생각보다 적게 들어왔어요.
대부분 공제금액과 자기부담률 때문입니다. 앱의 지급 내역에서 항목별 계산을 확인할 수 있습니다.
앱 청구는 몇 번까지 되나요?
횟수 제한은 없습니다. 다만 소액을 여러 번 나눠 내면 건마다 공제금액이 빠질 수 있으니 같은 날 진료는 묶어서 내세요.
마지막 정리와 체크리스트
실손보험 청구는 결국 "서류만 맞으면 앱에서 금방 끝나는 일"입니다. 제 경우도 사진 몇 장 올리고 3일 만에 들어왔습니다. 막히는 건 대부분 서류를 덜 챙겼을 때입니다.
청구 전 체크리스트
- ☐ 카드 전표가 아닌 '진료비 계산서·영수증'을 받았다
- ☐ 비급여 진료가 있으면 '진료비 세부내역서'도 받았다
- ☐ 약국 영수증을 병원 영수증과 같이 챙겼다
- ☐ 진단명(질병분류코드)이 확인되는 서류가 있다
- ☐ 사진은 밝은 곳에서, 서류 한 장이 화면에 꽉 차게 찍었다
- ☐ 진료일이 3년 이내다
- ☐ 다니는 병원이 실손24에 연결돼 있는지 확인했다
돈 관리 습관을 하나씩 정리하고 계신다면 신용점수 올리는 법, 단기간에 효과 보는 관리 습관 정리도 함께 보면 좋습니다.
이 글은 일반적인 정보 제공 목적이며 금융 상품 가입 판단의 근거가 아닙니다. 보장 범위와 필요 서류는 가입한 상품의 약관과 보험사 안내를 기준으로 확인하세요. 본문 이미지는 AI로 생성한 설명용 이미지입니다.
'금융정보' 카테고리의 다른 글
| 자동차보험 갱신 전 확인사항과 보험료 아끼는 특약 정리법 (0) | 2026.08.21 |
|---|---|
| 신용점수 올리는 법, 단기간에 효과 보는 관리 습관 정리 (0) | 2026.08.21 |
| 주택청약 1순위 조건과 청약통장 납입인정 금액 총정리 (0) | 2026.08.20 |
| 청년도약계좌 조건과 신청 방법, 가입 전 확인할 사항 정리 (0) | 2026.08.19 |
| 연말정산 환급 늘리는 소득공제·세액공제 항목 총정리 (1) | 2026.08.19 |


댓글